¿Cómo cobro con mi número de celular en México con DiMo o CoDi?
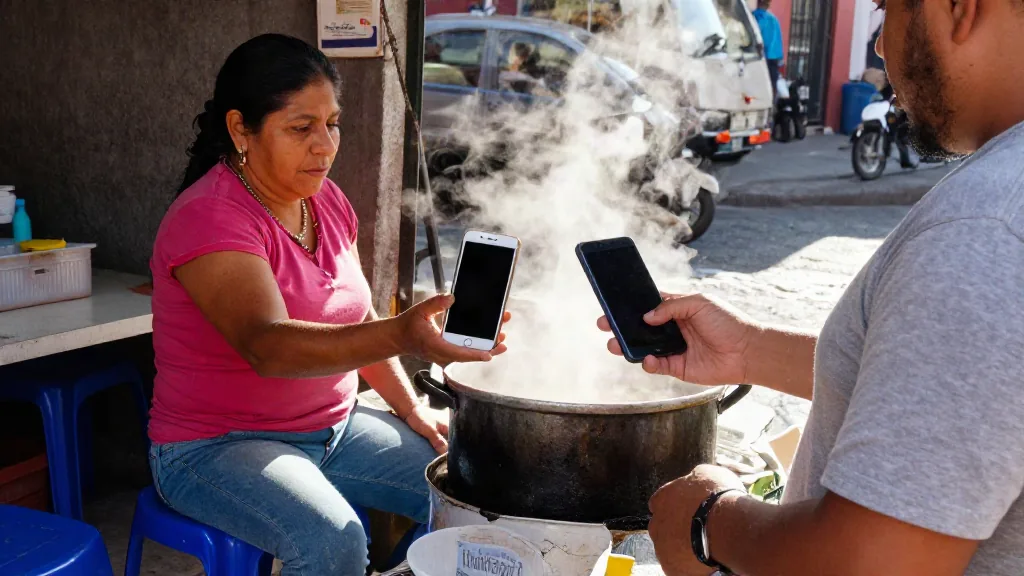
La señora de los tamales te dice que no trae feria para el cambio y que mejor le transfieras. Saca un papelito arrugado con dieciocho dígitos escritos a mano, tú tecleas, el banco te dice que la cuenta no existe, vuelves a teclear, resulta que el 6 era un 8. Atrás de ti hay cuatro personas esperando. Al final le pagas con lo que traías en monedas y quedas mal.
Para ese momento exacto existen CoDi y DiMo. Banxico sacó CoDi en 2019 y DiMo en 2023, los dos gratis, los dos corriendo por encima de SPEI, que es la tubería por la que ya viajan tus transferencias normales. Y aun así, casi nadie los usa: la mayoría de las cuentas que aparecen dadas de alta en CoDi jamás ha hecho una sola operación. Se validaron porque el banco lo ofreció en el alta, y ahí se quedaron.
Vale conocerlos igual, porque cuando funcionan resuelven precisamente el problema del papelito.
Qué es cada uno, sin adornos
DiMo te deja mandar dinero a un número de celular de 10 dígitos en lugar de a una CLABE. El otro no te da datos bancarios: te da su número, el que ya tienes en tus contactos.
CoDi va al revés. Quien cobra genera un QR o un mensaje de cobro con el monto ya puesto; quien paga lo escanea y aprueba. No hay dedazos posibles porque nadie teclea una cuenta.
En los dos casos el dinero cae en tu cuenta bancaria de siempre, no en un monedero aparte, y ni el que cobra ni el que paga pagan comisión por la operación.
Qué hace falta para usarlos
- Una cuenta en un banco que los tenga activos. Los grandes ya los traen: BBVA, Banorte, Banamex, Santander, HSBC, Scotiabank, Banco Azteca. Los bancos chicos y algunas fintech van a su ritmo, así que revisa la lista al día en el sitio de Banxico antes de prometerle a alguien que le vas a cobrar así.
- La aplicación de tu banco instalada y con la cuenta ya activada. No hay una aplicación aparte que descargar.
- Para DiMo, un número de celular a tu nombre y con línea activa: ahí te llega el código de confirmación.
- Un solo número por cuenta. Si tienes tres bancos, eliges cuál de ellos recibe el dinero cuando alguien manda a tu número.
Los pasos para dar de alta DiMo
Entras a la aplicación de tu banco y buscas DiMo en el menú de transferencias o de pagos. Cada banco lo esconde en un lugar distinto, pero está ahí. Aceptas los términos, confirmas el número de celular que aparece y eliges la cuenta que quieres que reciba. El banco te manda un código por SMS, lo capturas y listo: tu número queda ligado a esa cuenta.
Para mandar dinero, en lugar de meter la CLABE eliges DiMo, escribes el número de 10 dígitos y el sistema te devuelve el nombre del titular para que confirmes. Ese nombre es tu única defensa contra equivocarte de persona, así que léelo antes de darle enviar.
Los pasos para cobrar con CoDi
Desde la aplicación del banco generas una solicitud de cobro: pones el monto y un concepto, y el banco te devuelve un QR. El cliente lo escanea con la aplicación de su propio banco, ve el monto en pantalla, aprueba con su NIP o su huella y el dinero se abona en segundos.
El punto que a nadie le gusta: en la práctica generas el cobro cada vez. No es como pegar una calcomanía en el mostrador y olvidarte. Para un negocio con fila, eso son diez segundos de más por cliente, y diez segundos por cliente es la razón por la que muchos comercios lo probaron una semana y volvieron a la terminal.
Comparación rápida
| DiMo | CoDi | SPEI con CLABE | |
|---|---|---|---|
| Qué le das al otro | Tu número de 10 dígitos | Un QR con el monto | 18 dígitos y tu nombre |
| Comisión | Ninguna | Ninguna | Ninguna en la mayoría de bancos |
| Sirve si el otro no lo tiene activo | No | No | Sí, siempre |
| Bueno para | Cobrarle a un conocido | Cobrar en un puesto o mostrador | Cualquier cosa, incluidos montos altos |
Dónde se atora
El otro no lo tiene dado de alta. Es el tropiezo número uno. Mandas a un número, el sistema te dice que no está registrado, y regresas a pedir la CLABE. Con dos aplicaciones que dependen de que ambas partes las tengan activas, la falta de gente enganchada se nota todos los días.
Cambiaste de número o lo portaste. El alta se queda apuntando a lo viejo. Hay que volver a la aplicación y actualizar, o el dinero se va a donde no debe.
Tienes el número ligado a una cuenta que ya no usas. Pasa cuando lo activaste hace años con un banco que abandonaste. Revisa a qué cuenta apunta antes de dar tu número a alguien.
Hay topes por operación. Cada banco fija el suyo dentro de los límites de Banxico, y suelen ser bajos comparados con una transferencia normal. Para el enganche de un coche, ni lo intentes: eso va por SPEI con CLABE.
Quien te manda dinero ve tu nombre completo. Es una función de seguridad, pero conviene saberlo si le estás cobrando a un desconocido de Marketplace.
Si el dinero salió y no llegó
La reclamación va con tu banco, no con Banxico. Levanta el reporte por la aplicación o por teléfono y pide el número de folio: sin folio no hay expediente. Si a los días no te resuelven o te contestan cualquier cosa, la queja sigue en la Condusef, que es quien puede apretar al banco. Guarda el comprobante con la clave de rastreo desde el primer minuto.
Cuándo conviene y cuándo no
Conviene cuando cobras seguido a personas, no a empresas: la maestra que da clases particulares, el que vende comida por WhatsApp, la vaquita del cumpleaños. Te ahorras dictar la CLABE, te ahorras el error de dedo y no pierdes un peso en comisiones.
No conviene si tu negocio necesita cobrar con tarjeta. Ahí una terminal de las que se conectan al celular te cobra un porcentaje por venta, pero acepta a cualquiera que llegue con un plástico, y esa cobertura es justo lo que DiMo y CoDi no tienen. Tampoco conviene para montos grandes, por los topes.
Y queda la alternativa de no usar ninguna de las dos: tu CLABE de siempre funciona con todo el mundo, a cualquier hora, sin que la otra persona tenga que haber activado nada. Guárdala como nota fijada en tu teléfono y mándala por mensaje en lugar de dictarla. Resuelve el mismo problema del papelito arrugado, aunque sea menos elegante.
Los datos de adopción y la lista de bancos participantes están publicados en el sitio de Banxico, y cambian cada tanto. Antes de decirle a alguien «mándame por DiMo», revisa que su banco esté ahí.